
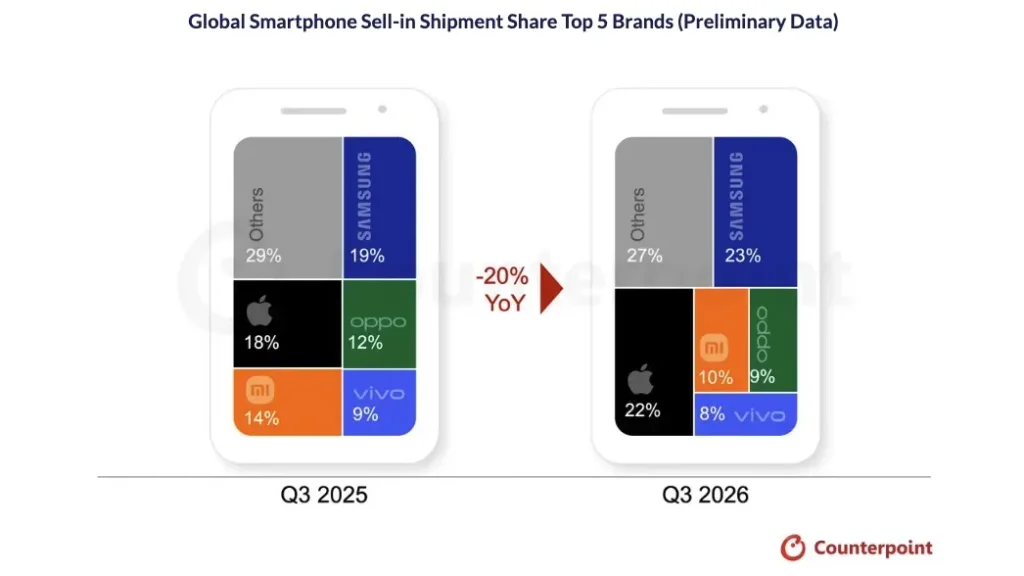
Akıllı telefon sektöründe yaşanan daralma, son yılların en ciddi seviyesine ulaştı. Dünya genelinde telefon sevkiyatları 2026’nın üçüncü çeyreğinde yüzde 20 düşerek 2012’den bu yana aynı dönem için kaydedilen en düşük seviyeye geriledi. Yükselen üretim maliyetleri ve bellek tedarikindeki sıkıntılara, kullanıcıların telefonlarını değiştirmek yerine daha uzun süre kullanmayı tercih etmesi de eklendi.
Akıllı Telefon Pazarında Yüzde 20’lik Büyük Düşüş
Temmuz, ağustos ve eylül aylarını kapsayan üçüncü çeyrekte akıllı telefon üreticileri, hem maliyet artışları hem de zayıflayan tüketici talebiyle karşı karşıya kaldı. DRAM ve NAND bellek fiyatlarında yaşanan yükseliş, telefon üretiminde kullanılan bileşenlerin toplam maliyetini artırdı. Küresel ölçekte akıllı telefonların perakende satış fiyatları ise 2026 yılı içerisinde yaklaşık yüzde 20 yükseldi.
Bellek krizinin arkasında yapay zekâ sektöründeki hızlı büyüme bulunuyor. Veri merkezleri ve yapay zekâ sunucuları için yüksek miktarda bellek talep edilmesi, tüketici elektroniği üreticilerinin ihtiyaç duyduğu bileşenlerin tedarikini zorlaştırdı. Akıllı telefon şirketleri, sınırlı bileşen stokları ve yükselen fiyatlar nedeniyle üretim miktarlarını azaltırken bazı modellerin piyasaya sevkiyatında da sıkıntılar yaşandı.
Sektördeki gerilemede tüketicilerin satın alma alışkanlıklarındaki değişim de etkili oldu. Yeni bir akıllı telefon almak yerine mevcut cihazını kullanmaya devam edenlerin sayısı artarken, telefon yenileme süreleri beklenenin üzerine çıktı. Yenilenmiş ve ikinci el cihazlara yönelim güçlenirken tüketiciler yeni bir telefon satın alırken fiyatına karşılık sunduğu özelliklere daha fazla önem vermeye başladı.
Üreticilerin üst segment cihazlara ağırlık vermesi de pazardaki dengeleri değiştirdi. Yüksek fiyatlı telefonlara yönelik talep diğer kategorilere kıyasla daha dayanıklı kalırken, özellikle giriş ve orta segmentteki kullanıcılar fiyat artışlarından daha fazla etkilendi. Artan bellek maliyetleri nedeniyle uygun fiyatlı bazı modellerin satış fiyatları yükselirken şirketler düşük kâr marjına sahip ürünlerinin sevkiyatlarını sınırlandırdı.
Küresel pazardaki küçülmeye rağmen Samsung, üçüncü çeyreği lider tamamladı. Güney Koreli şirketin toplam sevkiyatları geçen yılın aynı dönemine göre yüzde 3 azalmasına karşın pazar payı yüzde 23’e ulaştı. Samsung, böylece büyük üreticiler arasında pazar payını en fazla artıran marka oldu.
Samsung’un performansında yeni katlanabilir telefon ailesi önemli rol oynadı. Özellikle Galaxy Z Fold8 modelinin güçlü başlangıcı, şirketin üst segmentteki konumunu destekledi. Galaxy A serisinde bileşen tedarikinin daha istikrarlı sürmesi ise bazı Çinli rakiplerin sevkiyatlarını azalttığı gelişmekte olan pazarlarda Samsung’a avantaj sağladı.
Apple da sevkiyat sayısındaki düşüşe rağmen pazar payını artıran şirketler arasında yer aldı. iPhone üreticisinin küresel pazar payı yüzde 22’ye yükseldi ve şirket ilk kez bir yılın üçüncü çeyreğinde yüzde 20 sınırını aşmayı başardı. Böylece Samsung ile Apple arasındaki pazar payı farkı yalnızca bir puana indi.
Apple’ın toplam sevkiyatlarının geçen yılın gerisinde kalmasında iPhone 18 ailesinin çıkış takvimi etkili oldu. Standart iPhone 18 modelinin eylül ayında piyasaya sunulmaması nedeniyle yeni serinin ilk sevkiyatları, geçen yılki iPhone 17 ailesine kıyasla daha düşük kaldı. Buna karşılık iPhone 18 Pro modelleri özellikle Çin ve Hindistan’da önceki nesilden daha güçlü bir başlangıç yaptı. iPhone 17 serisinin devam eden satışları da şirketin yaşadığı kaybı sınırladı.
Çinli akıllı telefon üreticilerinde ise çok daha sert düşüşler kaydedildi. Xiaomi’nin üçüncü çeyrekteki sevkiyatları yüzde 30’un üzerinde azalırken küresel pazar payı yüzde 12’ye geriledi. Şirket, bellek maliyetlerindeki artış nedeniyle düşük fiyatlı modellere ve bazı uluslararası pazarlara yönelik sevkiyatlarını azaltırken ortalama satış fiyatını yükseltti.
Xiaomi, Çin pazarında üst-orta ve üst segment cihazlara ağırlık vermeye devam etti. Xiaomi 18 serisi ve katlanabilir modeller tüketicilerden olumlu karşılık alırken, şirketin kendi geliştirdiği XRING O3 işlemcisi de üst segment ürünlerinde kullanıldı. Ancak bu gelişmeler, küresel sevkiyatlardaki büyük düşüşü telafi edemedi.
OPPO ve vivo da üçüncü çeyreği önemli kayıplarla kapattı. Her iki üreticinin sevkiyatları yıllık bazda yüzde 20’den fazla azalırken OPPO’nun pazar payı yüzde 9’a, vivo’nun payı ise yüzde 8’e düştü. Bellek fiyatlarının yükselmesi üzerine iki şirket de özellikle giriş ve orta segment telefonlarında fiyat artışına gitti.
OPPO, maliyetleri azaltmak için realme ve OnePlus markalarını da kapsayan ürün ve operasyon yapılanmasını yeniden düzenledi. Şirket, düşük kâr marjlı cihazlardan daha yüksek gelir sağlayan modellere ve pazarlara yöneldi. vivo ise Hindistan ve Çin’deki faaliyetlerine ağırlık vererek Y serisindeki uygun fiyatlı modellerini korurken X, V ve S serileriyle daha yüksek fiyat kategorilerindeki varlığını genişletti.
Akıllı telefon sektöründe 2026’nın son çeyreğine ilişkin beklentiler de zayıf kaldı. Bellek tedarikindeki sıkıntıların devam etmesi ve yüksek bileşen fiyatları nedeniyle üreticilerin sevkiyatlarını kısıtlamayı sürdürmesi bekleniyor. Şirketlerin daha az sayıda modele yoğunlaşması, yüksek fiyatlı cihazlara öncelik vermesi ve maliyetlerdeki baskının devam etmesi öngörülüyor. Pazarın yeniden büyümeye başlaması ise bellek fiyatlarının düşmesine ve tedarik koşullarının iyileşmesine bağlı.
